После перевода мошенникам важно действовать быстро и говорить с банком предметно. Задача первого обращения — зафиксировать инцидент, попытаться остановить дальнейшее списание и получить инструкции по спорной операции.
Банк не может отменить любой перевод по одному звонку, но корректно составленное обращение помогает запустить внутреннюю проверку. Ниже — что сказать оператору, какие сведения подготовить и как не потерять время на пустые объяснения.
Коротко:
- Сразу сообщите банку о мошенничестве и попросите зарегистрировать обращение.
- Назовите операции по датам, суммам, получателям и каналам, через которые отправлялись деньги.
- Попросите проверить возможность отмены, отзыва или приостановки перевода, если операция ещё не завершена.
- Защитите доступ к карте, интернет-банку и телефону, особенно если мошенники получили данные карты или коды.
- Сохраните номер обращения и передайте банку чеки, переписку, записи звонков и данные получателей.
⚠️ Важно: не переводите мошенникам новые деньги «для отмены операции», «возврата через банк» или оплаты расследования. Банк не просит перечислять средства злоумышленникам, чтобы начать проверку уже совершённого перевода.
1. Что делать в первые минуты после перевода
Если перевод только что выполнен, не продолжайте переписку с получателем и не удаляйте чат. Сначала позвоните в банк по официальному номеру из мобильного приложения, с обратной стороны карты или с сайта банка.
Оператору нужно сказать не «у меня проблемы с брокером», а прямо: «Я стал жертвой мошенничества и перевёл деньги под обманом». Попросите проверить статус операции и зафиксировать обращение как сообщение о мошеннической транзакции.
- Назовите операцию — дату, примерное время, сумму, валюту и счёт или карту, с которой ушли деньги.
- Опишите обман — например, обещали кредит, вывод средств, инвестиционный доход или потребовали оплатить несуществующую комиссию.
- Попросите остановить перевод — если платёж ещё обрабатывается или существует процедура его отзыва.
- Уточните дальнейшие шаги — нужно ли заблокировать карту, перевыпустить её или подать письменное заявление.
- Получите номер обращения — запишите дату, время звонка и фамилию или идентификатор сотрудника, если банк его сообщает.
Не знаете, с чего начать возврат?
Опишите ситуацию — Людмила подскажет первые шаги. Это бесплатно и ни к чему не обязывает.
💬 Написать Людмиле2. Как разговаривать с банком: готовая схема
Разговор лучше строить по фактам и в хронологическом порядке. Не нужно доказывать оператору, что перед вами был лжеброкер или поддельный кредитор: достаточно описать, кто связался с вами, что обещал и почему вы выполнили перевод.
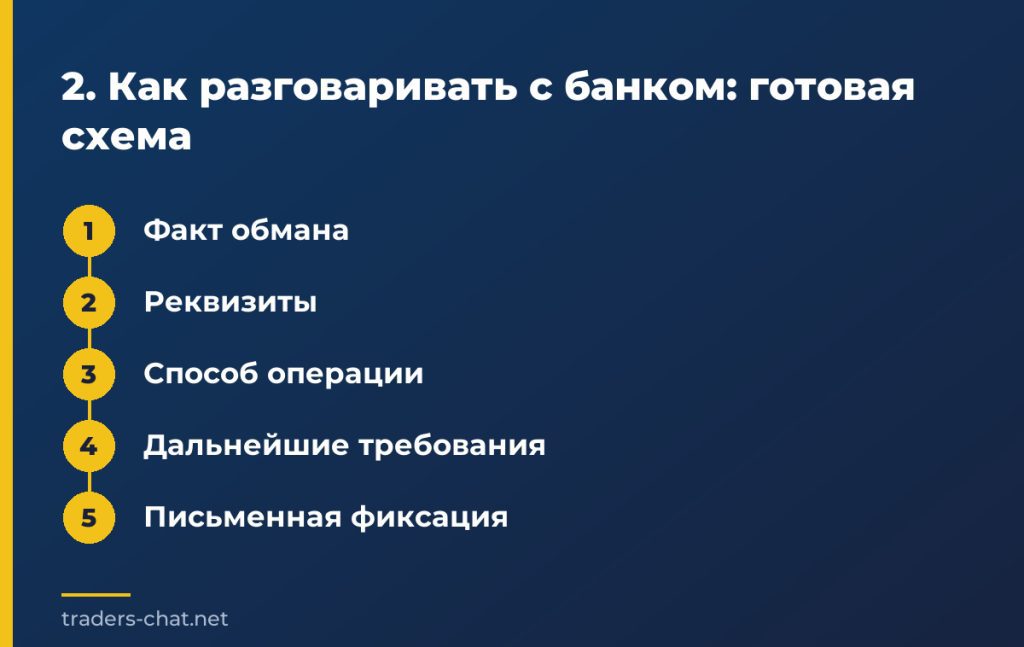
Можно использовать такую формулировку: «Прошу зарегистрировать сообщение о мошенничестве по операции от [дата] на сумму [сумма]. Я перевёл деньги под влиянием обмана. Прошу проверить возможность отмены или отзыва платежа, принять меры по защите моего счёта и сообщить, какие документы нужны для рассмотрения».
- Факт обмана — объясните, что решение о переводе принималось из-за ложных обещаний или требований мошенников.
- Реквизиты — передайте последние цифры карты, название банка, сумму, дату, время и имя получателя, если они есть в чеке.
- Способ операции — уточните, был ли это перевод по номеру карты, банковским реквизитам, через платёжный сервис или операция с криптовалютой.
- Дальнейшие требования — сообщите, продолжают ли злоумышленники требовать доплату или присылать новые инструкции.
- Письменная фиксация — спросите, как направить заявление и получить подтверждение его регистрации.
3. Какие документы передать банку
Соберите доказательства до обращения или сразу после звонка. Важно сохранить не только скриншот списания, но и материалы, которые показывают, каким способом вас ввели в заблуждение.
Не редактируйте изображения и не закрывайте на них дату, время, сумму и реквизиты. Если документов много, составьте краткую таблицу: номер операции, дата, сумма, получатель и комментарий.
- Чеки — приложите подтверждения переводов и выписки по карте или счёту.
- Переписка — сохраните сообщения в мессенджерах, электронные письма и сведения о профиле отправителя.
- Реклама — передайте скриншоты объявлений, страниц и обещаний кредита, прибыли или быстрого вывода.
- Реквизиты получателя — укажите имя, номер карты, счёт, кошелёк или иные данные, которые видны в платёжных документах.
- Хронология — опишите по порядку: первый контакт, обещание, требование оплаты, перевод и последующее требование денег.
Например, к нам обращалась женщина, которая хотела оформить онлайн-кредит через «Алмаз Кредит». После рекламы в TikTok она перевела 200 BYN через Приорбанк на карту получателя, а затем получила требование доплатить ещё 450 BYN из-за якобы сбоя или неоплаченной комиссии.
На руках у неё были скриншоты рекламы, переписки, профиля, расчётов кредита, операций и чеков. При этом в банк она ещё не обращалась — поэтому первым практическим шагом для неё было как раз сообщить о мошенничестве, заблокировать возможные риски и передать банку полный комплект материалов.
4. Если мошенники получили данные карты или доступ к банку
Отдельно сообщите банку, какие данные стали известны третьим лицам. Речь может идти о номере карты, сроке действия, коде безопасности, логине, пароле, кодах подтверждения или доступе к телефону.
Даже если вы пока видите только один перевод, злоумышленники могут попытаться провести новые операции. Не сообщайте оператору коды из СМС посторонним лицам: настоящий банк не должен просить передать такой код собеседнику, который звонит вам сам.
- Карта — попросите временно заблокировать её и уточните необходимость перевыпуска.
- Интернет-банк — смените пароль через официальное приложение или попросите банк ограничить доступ.
- Телефон — проверьте, не переоформлялась ли SIM-карта и не менялись ли настройки переадресации.
- Операции — попросите проверить неизвестные списания, заявки, переводы и добавленных получателей.
- Приложения — удалите программы удалённого доступа, если по просьбе мошенников вы их устанавливали.
5. Что спросить об отмене и оспаривании перевода
У разных операций разные возможности для проверки. Перевод, который клиент подтвердил сам, не равен списанию, которое он не совершал, поэтому не стоит утверждать, что операция точно была несанкционированной, если вы лично вводили код или подтверждали платёж.
Говорите правду: вы самостоятельно нажали кнопку, но сделали это под воздействием обмана. Попросите банк объяснить, какие процедуры применимы именно к вашему типу операции и какие документы нужно предоставить.
- Статус платежа — уточните, завершён ли перевод или он ещё находится в обработке.
- Отзыв — спросите, возможен ли отзыв или запрос на возврат средств у банка получателя.
- Оспаривание — узнайте, есть ли предусмотренная банком процедура рассмотрения спорной операции.
- Заявление — попросите точную форму, канал подачи и перечень приложений.
- Ответ — уточните, как банк сообщит результат и где отслеживать обращение.
Чарджбэк применим не ко всем переводам и не является универсальным возвратом денег. Возможность такой процедуры зависит от способа оплаты, участвующих организаций и обстоятельств операции, поэтому решение принимает банк или платёжная система после рассмотрения документов.
6. Если деньги ушли через криптобиржу или на криптокошелёк
При переводе криптовалюты банк может видеть только пополнение или списание средств с банковской карты, а саму транзакцию дальше ведёт биржа или блокчейн-сеть. В такой ситуации всё равно сообщите банку, откуда были куплены или отправлены активы, и приложите отчёты биржи, адреса и TXID, если они сохранились.
Не подключайте кошелёк к незнакомому сайту и не подписывайте операции по инструкции людей, которые обещают разблокировать баланс. В практике встречаются требования оплатить AML-проверку, Level-3 KYC или активацию смарт-контракта, но новая оплата не доказывает, что возврат действительно готовится.
- Банковская часть — сообщите о покупке криптовалюты и связанных с ней платежах.
- Биржа — обратитесь только через официальный канал и сохраните номер обращения.
- TXID — найдите идентификатор транзакции, адрес отправителя и адрес получателя в истории операций.
- Доступ — смените пароль, включите двухфакторную защиту и завершите неизвестные сессии.
- Новые требования — не оплачивайте «разблокировку», «сетевой сбор» или «активацию», пока не проверили их независимо.
7. Если банк отказал или ответ не помогает
Отказ оператора по телефону не означает, что нужно прекращать действия. Попросите принять письменное обращение, приложите доказательства и сохраните подтверждение отправки.
Параллельно зафиксируйте обращение в правоохранительные органы и передайте туда те же материалы. Банку сообщайте только достоверные сведения: не увеличивайте сумму, не называйте неизвестного получателя и не утверждайте, что операция была взломана, если вы подтверждали её сами.
- Повторное обращение — укажите номер первого звонка и приложите новые сведения, если они появились.
- Письменный ответ — попросите объяснить причину отказа и доступные дальнейшие действия.
- Правоохранительные органы — передайте чеки, переписку, рекламу, реквизиты и хронологию событий.
- Другие банки — обратитесь в каждый банк, через который проходил отдельный перевод.
- Контроль контакта — не сообщайте мошенникам, какие меры вы приняли, и не переходите по их ссылкам.
Частые вопросы
Можно ли вернуть перевод мошенникам через банк?
Банк может проверить возможность отзыва, приостановки или оспаривания операции, но результат зависит от вида платежа и его статуса. Поэтому важно обратиться сразу и предоставить подтверждающие документы.
Что сказать банку, если я сам подтвердил перевод?
Скажите правду: вы подтвердили операцию самостоятельно, но сделали это после обмана. Не называйте платёж несанкционированным, если код или подтверждение вводили вы.
Нужно ли блокировать карту после перевода мошенникам?
Если мошенники видели реквизиты карты, пароль или коды, попросите банк оценить риск и уточните необходимость блокировки и перевыпуска. При подозрении на доступ к интернет-банку смените пароль через официальный канал.
Что делать, если мошенники продолжают звонить?
Не соглашайтесь на новые платежи и не передавайте коды. Сохраните переписку и номера, после чего прекратите контакт или заблокируйте отправителей.
Поможет ли чарджбэк при переводе на карту физического лица?
Чарджбэк предназначен не для всех видов переводов и чаще связан с определёнными платёжными операциями. Спросите банк, какая процедура предусмотрена именно для вашего платежа, и не принимайте обещания посредников о гарантированном возврате.
Вывод
После перевода мошенникам сначала свяжитесь с банком, зафиксируйте обращение, попросите проверить возможность отзыва платежа и защитите доступ к счёту. Говорите фактами, передавайте чеки и переписку, а новые требования об оплате «для возврата» игнорируйте.
Чем точнее хронология и реквизиты операций, тем проще банку и правоохранительным органам понять, что произошло, и определить доступные процедуры.
Читайте также
- Требуют налог за вывод средств: мошенничество или правило?
- Как написать заявление в полицию о мошенничестве брокера
- Как собрать доказательства против мошеннического брокера
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!