Передача денег в доверительное управление — это не просто перевод на счёт «опытного трейдера». Вы отдаёте средства человеку или компании, которые получают возможность распоряжаться ими без вашего постоянного контроля.
До перевода нужно проверить не только обещанную доходность, но и юридический статус управляющего, договор, схему хранения средств и порядок возврата. Ниже — практический алгоритм, который помогает отличить реальное управление активами от обмана.
Коротко:
- Лицензия — проверьте её в официальном реестре регулятора, а не по скриншоту или ссылке от менеджера.
- Договор — в нём должны быть понятны стороны, риски, комиссии, порядок вывода и ответственность.
- Реквизиты — перевод на личную карту, чужой кошелёк или счёт третьей компании является серьёзным предупреждающим признаком.
- Доходность — гарантированная прибыль, отсутствие убытков и давление «внести сегодня» не похожи на нормальное управление.
- Доплаты — требование налога, страховки, аккредитива или комиссии перед выводом часто означает продолжение схемы.
⚠️ Важно: наличие договора, лицензии на картинке, красивого сайта или показанного баланса не доказывает, что деньги действительно инвестированы и могут быть возвращены.
Что такое доверительное управление и где возникает риск
При доверительном управлении владелец передаёт деньги или активы управляющему для совершения сделок по заранее согласованным правилам. Управляющий не должен подменять договор обещаниями в мессенджере и получать бесконтрольный доступ ко всем средствам клиента.
Мошенническая схема часто начинается с рекламы или личного сообщения. Человеку показывают прибыль на платформе, предлагают «профессионального трейдера», а после пополнения требуют всё новые платежи под видом комиссии или условий вывода.
- Канал связи — внезапное предложение в Telegram, WhatsApp или социальной сети само по себе не подтверждает квалификацию собеседника.
- Контроль денег — выясните, где находятся активы и кто технически может их вывести.
- Отчётность — спросите, как подтверждаются сделки: выпиской брокера, биржи или депозитария, а не только скриншотом кабинета.
- Схема вознаграждения — комиссия должна быть описана заранее, а не появляться после заявки на вывод.
Не знаете, с чего начать возврат?
Опишите ситуацию — подскажем первые шаги. Это бесплатно и ни к чему не обязывает.
💬 Написать в чатКак проверить управляющего и его лицензию
Название компании нужно искать в официальном реестре финансового регулятора той страны, где она работает и оказывает услугу. Сверяйте не только название, но и юридическое лицо, номер разрешения, адрес, статус и перечень разрешённых услуг.
Лицензия на другой вид деятельности не означает право принимать деньги в управление. Например, разрешение на консультации, обмен или платёжные операции не обязательно даёт право управлять инвестиционным портфелем.
- Название — проверьте точное написание компании и возможные отличия в одной букве.
- Реестр — откройте запись самостоятельно через сайт регулятора, не переходя по присланной менеджером ссылке.
- Статус — посмотрите, действует ли разрешение и нет ли ограничений на нужный вид услуг.
- Домен — сравните сайт из реестра с адресом, который использует менеджер; похожее название не доказывает связь.
- Документы — попросите полное юридическое наименование, регистрационные данные и официальные контакты.
Фотография удостоверения, сертификата или вида на жительство подтверждает только наличие изображения документа. Она не доказывает, что собеседник является владельцем документа или представляет указанную компанию.
Договор: какие пункты проверить до перевода
Не соглашайтесь на управление только по переписке и устному обещанию. Договор должен позволять понять, кто распоряжается деньгами, какие операции допустимы и как клиент прекращает отношения.
Читайте документ целиком, включая приложения и правила платформы. Если менеджер торопит и не даёт сохранить текст, показать его независимому юристу или задать вопросы, это весомый повод остановиться.
- Стороны — должны быть указаны конкретный клиент и юридическое лицо или предприниматель, принимающий обязательства.
- Полномочия — проверьте, какие сделки разрешены и может ли управляющий выводить активы на чужие реквизиты.
- Риски — ищите описание возможной потери капитала, а не только обещания прибыли.
- Комиссии — должны быть понятны размер, основание и момент списания каждой платы.
- Вывод — проверьте порядок подачи заявки, сроки обработки, валюту и реквизиты возврата.
- Расторжение — выясните, как прекратить договор и получить расчёт по открытым позициям.
Фразы вроде «доход гарантирован», «убытки компенсируются из резервного фонда» или «деньги застрахованы» требуют документального подтверждения. Если подтверждение заменяют голосовым сообщением или презентацией, не передавайте средства.
Куда нельзя переводить деньги
Безопасность зависит не только от личности управляющего, но и от маршрута платежа. Перевод на личную карту, счёт физического лица или криптокошелёк, который контролирует неизвестный посредник, лишает клиента понятного механизма контроля.
Особенно опасна ситуация, когда в договоре указана одна компания, а деньги просят отправить другой организации или человеку. Объяснение «это наш платёжный агент» нужно проверять по документам и официальным каналам.
- Получатель — имя владельца карты или кошелька должно соответствовать договору и заявленной структуре.
- Назначение — не используйте перевод с формулировкой, которую вам диктуют в чате, если она не соответствует сути услуги.
- Разделение средств — выясните, хранятся ли деньги отдельно от средств управляющего и можно ли подтвердить это выпиской.
- Доступ — не передавайте коды из банка, пароль, seed-фразу и полный удалённый доступ к устройству.
- Тестовая сумма — небольшой перевод не доказывает честность схемы, но позволяет проверить реквизиты и документы без немедленной передачи всего капитала.
Красные флаги в общении и на платформе
Мошенники продают не только инвестицию, но и ощущение срочности. Клиенту показывают растущий баланс, присылают сообщения от «аналитиков» и объясняют, что вывести деньги можно лишь после нового платежа.
Первые небольшие выплаты тоже не являются доказательством законности. В некоторых схемах они нужны, чтобы сформировать доверие и подтолкнуть человека к более крупным вложениям.
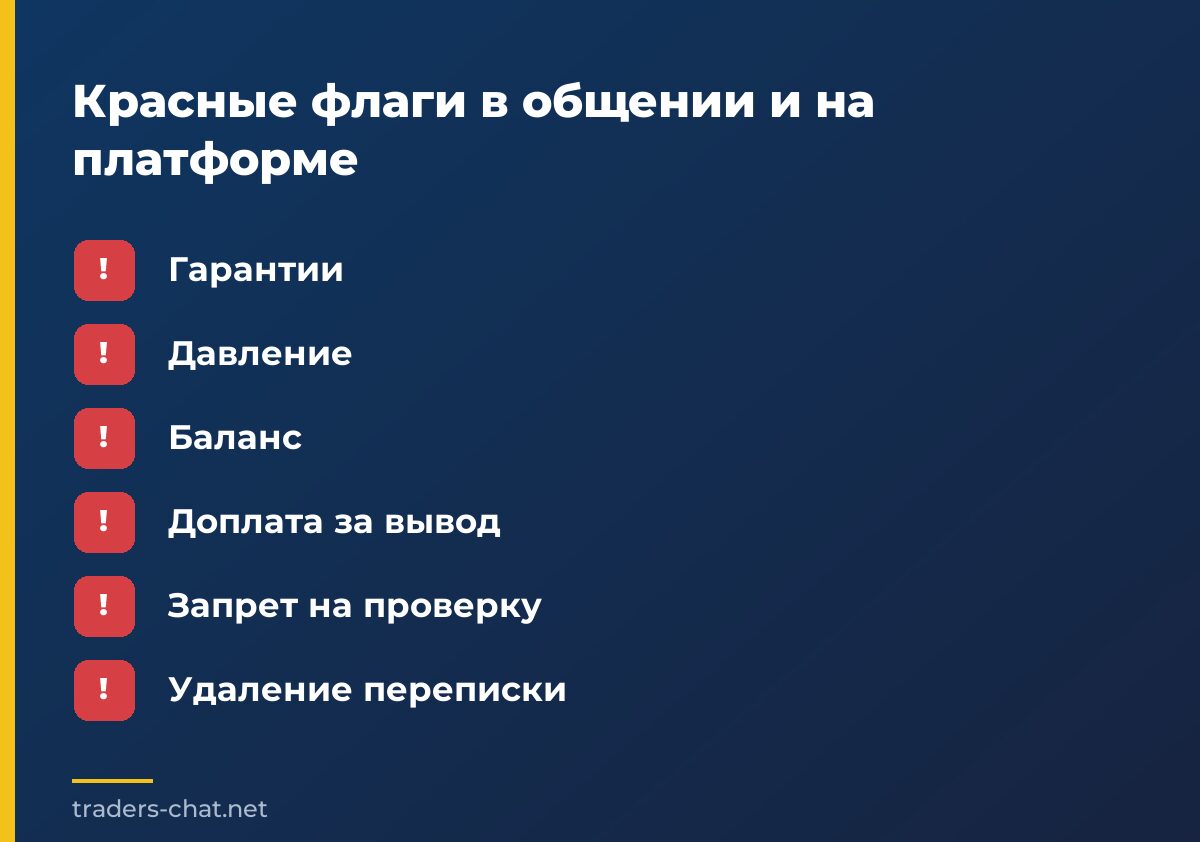
- Гарантии — обещание фиксированной высокой прибыли без риска противоречит природе рыночных операций.
- Давление — фразы «окно закрывается сегодня», «нужно срочно пополнить маржу» или «иначе сгорит прибыль» мешают спокойно проверить документы.
- Баланс — цифра в личном кабинете не равна деньгам на банковском или биржевом счёте.
- Доплата за вывод — налог, страховка, аккредитив, разблокировка или комиссия, появившиеся после заявки, требуют особой осторожности.
- Запрет на проверку — просьба не связываться с банком, регулятором или родственниками является манипуляцией.
- Удаление переписки — исчезающие сообщения, новые аккаунты и смена контактов усложняют подтверждение операций.
К нам обращались люди, которым после отображения средств на платформе сообщали, что крупный вывод невозможен без процентов, страховки и других платежей. В одном таком случае клиент сначала несколько месяцев выводил небольшие суммы, а затем занял деньги и продолжил платить, потому что баланс показывал около нескольких миллионов рублей.
Пример: как схема маскируется под возврат денег
Другой человек сообщил о контакте с INV Return Lawyers LTD. Собеседница представлялась документами и обсуждала возврат средств, после чего клиент перевёл около 18 тысяч долларов; операция отображалась со статусом Pending.
В материалах были скриншоты переписки, операции через Visa и перевод через Credit Agricole. Также фигурировал инвойс с назначением Refund, но документы сами по себе не подтверждали личность собеседницы, а в цепочке платежей был указан другой получатель.
- Проверка личности — документ от собеседника не заменяет проверку компании и полномочий через независимый официальный канал.
- Проверка платежа — статус Pending в квитанции не означает, что перевод окончательно зачислен получателю.
- Проверка требований — просьба предоставить аккредитив через обслуживающий банк должна проверяться непосредственно в банке, а не по адресу из переписки.
- Проверка назначения — слово Refund в инвойсе не доказывает, что организация действительно возвращает деньги.

Такие истории важны тем, что обман может выглядеть не как предложение инвестировать, а как обещание вернуть уже потерянные средства. В этом случае человеку снова предлагают передать деньги и используют его желание быстро закрыть проблему.
Что делать, если деньги уже переданы
Главная задача — не увеличить потери и сохранить доказательства. Не отправляйте новые суммы, даже если обещают разблокировать старый вывод сразу после оплаты.
- Остановите платежи — прекратите переводы и не сообщайте новые коды, пароли и данные карты.
- Свяжитесь с банком — используйте официальный номер и сообщите о подозрительной операции; спросите, можно ли остановить или оспорить перевод.
- Сохраните материалы — сделайте скриншоты переписки, профилей, кабинета, заявок на вывод, договоров, чеков, реквизитов и адресов кошельков.
- Соберите хронологию — запишите примерно, когда и кому переводили деньги, каким способом, что обещали и какие требования появились позже.
- Обратитесь в компетентные органы — подайте заявление о возможном мошенничестве и приложите документы об операциях.
- Защитите аккаунты — смените пароли, завершите неизвестные сессии, включите двухфакторную защиту и проверьте устройство.
- Проверьте посредников — не платите новым «юристам» или «специалистам по возврату», которые обещают результат за предоплату.
Если перевод был криптовалютным, сохраните TXID, сеть, дату, сумму и адрес назначения. Если переписка удаляется, не вступайте в спор ради восстановления контакта: сначала зафиксируйте всё, что осталось на устройстве.
Частые вопросы
Можно ли передавать деньги в доверительное управление без лицензии?
Сначала нужно понять, какая именно услуга предлагается и какие требования действуют в соответствующей юрисдикции. Если компания уклоняется от точного ответа и не находится в официальном реестре, переводить деньги не следует.
Достаточно ли проверить отзывы о управляющем?
Нет. Отзывы могут быть куплены, скопированы или опубликованы самой схемой. Используйте их только как повод для дальнейшей проверки договора, лицензии, реквизитов и реальных подтверждений операций.
Почему требуют комиссию перед выводом средств?
Иногда комиссии действительно предусмотрены договором, но требование, появившееся только при выводе, особенно в сочетании с угрозой блокировки, похоже на распространённую схему выманивания дополнительных платежей. Проверяйте условие по договору и через независимый официальный канал.
Что делать, если на платформе отображается большая прибыль?
Не считайте баланс доказательством наличия денег. Попросите независимое подтверждение у банка, брокера или биржи, а не у поддержки той же платформы.
Можно ли вернуть деньги после перевода мошенникам?
Нельзя заранее обещать результат. Чем раньше зафиксировать обстоятельства и обратиться в банк, платёжный сервис и правоохранительные органы, тем больше информации будет доступно для проверки операции.
Вывод
Доверительное управление проверяют до перевода: по лицензии, договору, реквизитам, способу хранения активов и реальному порядку вывода. Если появляются гарантии, спешка, личные счета и доплаты за разблокировку, безопаснее остановиться и перепроверить всю схему.
После потери денег не пытайтесь «отбить» её новым платежом: сохраните документы, уведомите банк и зафиксируйте обращение в компетентных органах.
Читайте также
- Поддельные инвестиционные приложения в App Store и Google Play: как проверить
- FinvestAI: что показала проверка сайта и предупреждение Банка России
- NFT и play-to-earn: где скрыт обман и как не потерять деньги
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!