Требование комиссии за разблокировку — один из распространённых признаков мошеннической инвестиционной схемы. Человеку показывают деньги на платформе, а при попытке вывода сообщают о блокировке, проверке или нарушении правил.
Затем от имени «службы безопасности», «финансового отдела» или «регулятора» требуют новый платёж. Разберём, как устроен такой обман, какие формулировки должны насторожить и что делать после перевода денег.
Коротко:
- Комиссия за разблокировку собственных средств до вывода — серьёзный сигнал риска.
- Новый платёж обычно не решает проблему: после него могут потребовать страховку, налог, подтверждение происхождения денег или ещё один процент.
- Настоящая проверка не превращается в бесконечную цепочку переводов на неизвестные счета и криптокошельки.
- Переписку и платежи нужно сохранить до удаления кабинета или сообщений.
- После обмана важно прекратить переводы, обратиться в банк или платёжный сервис и подать заявление в правоохранительные органы.
⚠️ Важно: отображаемый баланс на сайте не доказывает, что деньги действительно существуют и доступны для вывода. Мошенники могут нарисовать в кабинете любую сумму, а затем использовать её как повод требовать новые платежи.
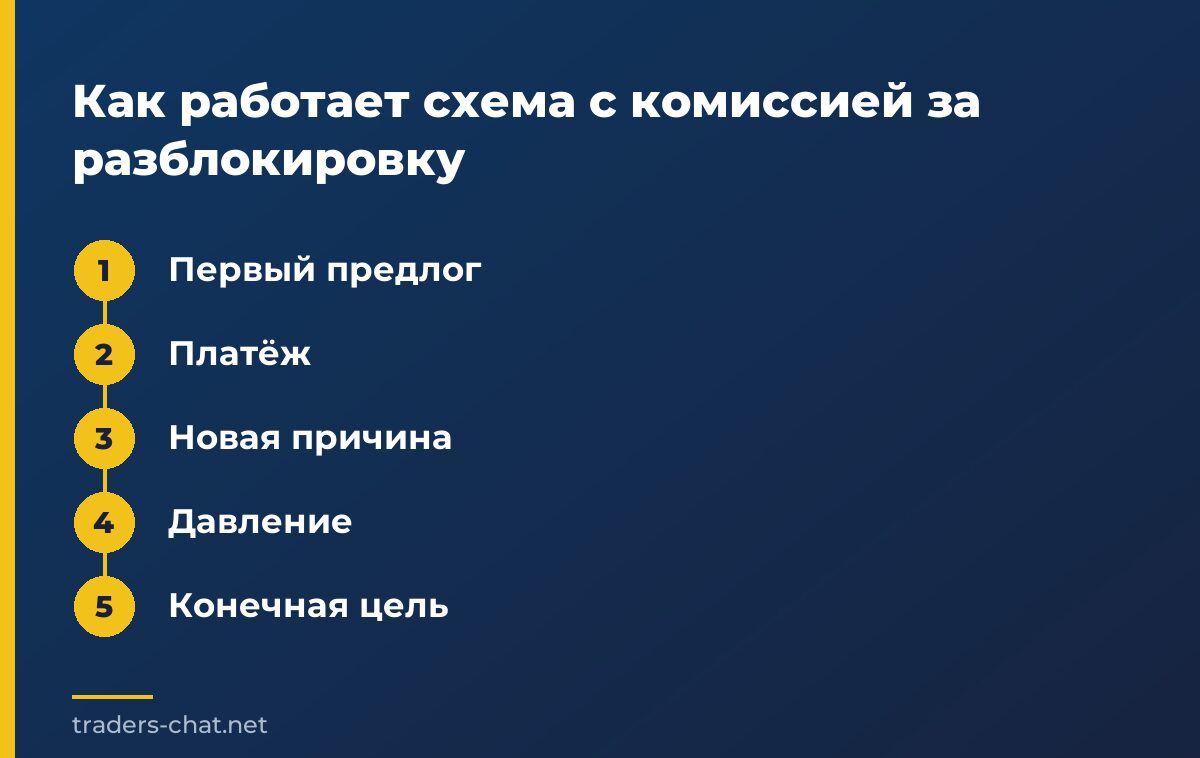
Как работает схема с комиссией за разблокировку
Сначала человека привлекают рекламой, предложением «аналитика» или сопровождением сделок. В личном кабинете появляется прибыль, а иногда дают вывести небольшую сумму, чтобы сформировать доверие.
Когда клиент подаёт заявку на крупный вывод, схема меняется. Ему сообщают, что средства временно заблокированы, а для получения денег нужно сначала оплатить отдельную комиссию.
- Первый предлог — «подозрительная активность», дополнительная проверка или нарушение лимита.
- Платёж — комиссия, страховка, гарантийный взнос или сбор за разблокировку.
- Новая причина — после оплаты появляется другой барьер: налог, AML-проверка, конвертация или подтверждение личности.
- Давление — собеседник утверждает, что без оплаты заявка будет отменена, а доступ к средствам окончательно закроют.
- Конечная цель — получить как можно больше переводов, пока человек верит в показанный баланс.
Важно отличать обычную торговую комиссию, которая заранее указана в условиях сервиса и удерживается по правилам операции, от внезапного платежа за доступ к уже якобы заработанным деньгам. Чем больше причин появляется после каждого перевода, тем очевиднее признаки вымогательной схемы.
Не знаете, с чего начать возврат?
Опишите ситуацию — подскажем первые шаги. Это бесплатно и ни к чему не обязывает.
💬 Написать в чатПочему мошенники представляются службой безопасности биржи
Слово «безопасность» создаёт впечатление официальности и объясняет, почему собеседник задаёт вопросы о документах и переводах. На практике мошенник может использовать логотип, шаблон письма, поддельное удостоверение или имя сотрудника.
Настоящая служба поддержки не подтверждается самим фактом звонка или сообщения. Проверять нужно не внешний вид переписки, а независимый канал связи и юридический статус площадки.
- Канал — сообщение из Telegram, мессенджера или с неизвестного адреса не доказывает, что пишет биржа.
- Реквизиты — получатель комиссии может оказаться физическим лицом, другой компанией или криптокошельком, не связанным с платформой.
- Формулировки — «разблокировка только после оплаты», «служебная тайна» и запрет задавать вопросы характерны для давления.
- Документы — логотипы банков, бирж и международных организаций на файле не подтверждают его подлинность.
- Проверка — официальный сайт нужно находить самостоятельно, а не переходить по ссылке из сообщения или звонка.
Какие требования выдают обман
Один отдельный платёж ещё не позволяет сделать полный вывод о ситуации, но сочетание нескольких признаков должно остановить переводы. Особенно опасно, если сумму называют в процентах от баланса или постоянно пересчитывают.
- Процент от баланса — просят оплатить «комиссию» именно от суммы, которую вы видите в кабинете.
- Оплата вперёд — деньги требуют до вывода, хотя обещают удержать комиссию из выплачиваемой суммы.
- Срочность — дают короткий срок, угрожают списанием средств или закрытием заявки.
- Непрозрачный получатель — перевод предлагают сделать на чужую карту, неизвестный счёт, обменник или криптокошелёк.
- Цепочка платежей — после «комиссии» появляются страховка, налог, резерв, верификация или платная помощь юриста.
- Запрет на обращение — собеседник убеждает не звонить в банк, не рассказывать близким и не публиковать информацию.
Не следует пытаться «закрыть вопрос последним платежом». Если после оплаты возникло новое условие, это не подтверждает реальность баланса — наоборот, показывает, что правила меняют под уже переведённую сумму.
Пример из практики: как комиссия превращается в серию платежей
Например, к нам обращался человек, который сначала выводил средства через Goviaev в течение двух-трёх месяцев. Когда он попытался вывести крупную сумму, площадка начала требовать проценты, страховку и другие платежи.
В кабинете отображался баланс около 3 млн рублей, а заявки на вывод в USD через USDT TRC20 имели статус «в обработке». Человек занимал деньги у друзей и оформлял кредиты, а затем получил письмо от cryptref.it.com с требованием добавить ещё 116,44 USDT TRC20.
- Что сохранилось — скриншоты счетов, пополнений и операций, связанных с Goviaev, Кошельком Алтын, xruby.kg и Biñan Rural Bank.
- Что важно — отображаемые счета и операции со статусом «в процессе» не означали фактический доступ к деньгам.
- Дополнительный риск — ранее человек уже обращался к псевдоюристам и другим людям, которые также требовали процент за вывод.
- Итог ситуации — после новых требований мошенники перестали выходить на связь, а подтверждённый завершённый вывод составил только 24 USDT.
Этот случай показывает, почему нельзя оценивать безопасность площадки по цифре в личном кабинете. Небольшой ранний вывод тоже не доказывает, что крупную сумму действительно можно получить позже.
Что делать, если вы ещё не перевели комиссию
Если требование только поступило, главная задача — не дать втянуть себя в переговоры и дополнительные платежи. Не нужно доказывать собеседнику, что вы знаете схему, или сообщать ему все сведения о своих счетах.
- Остановите платёж — не переводите комиссию, страховку, налог и «последний взнос».
- Не устанавливайте программы — не предоставляйте удалённый доступ к телефону или компьютеру.
- Сохраните доказательства — сделайте скриншоты кабинета, переписки, адресов отправителей, требований и истории операций.
- Проверьте площадку отдельно — найдите официальный ресурс самостоятельно и изучите юридическое лицо, лицензию и предупреждения регуляторов.
- Свяжитесь с банком — используйте номер с банковской карты или официального сайта, а не контакт из переписки с «безопасностью».
- Зафиксируйте обращение — попросите банк или платёжный сервис зарегистрировать сообщение о подозрительной операции.
Если вам обещают разблокировать вывод после внесения денег, не отправляйте документы и коды подтверждения неизвестному собеседнику. Код из SMS или приложения банка может позволить провести операцию, а не «подтвердить возврат».
Что делать, если комиссия уже оплачена
После перевода важно действовать быстро, но без новых трат. Не верьте людям, которые обещают вернуть деньги за отдельную плату и предлагают оплатить «расследование», «доступ к блокчейну» или «гонорар после предварительного взноса».
- Прекратите общение о платежах — не соглашайтесь на новые условия и не пытайтесь разблокировать кабинет дополнительным переводом.
- Позвоните в банк — сообщите, что перевод мог быть совершён под воздействием мошенников, и уточните доступные процедуры оспаривания или отзыва операции.
- Обратитесь к сервису — если использовались обменник, платёжная система или криптоплатформа, направьте им обращение по официальному каналу.
- Подготовьте заявление — приложите выписки, чеки, договоры, адреса кошельков, TXID при наличии и всю переписку.
- Смените доступы — если мошенники видели пароль, код или получили удалённый доступ, измените пароли и проверьте безопасность устройств.
- Остерегайтесь возвратных мошенников — не передавайте им новые деньги, документы и данные карты под обещание гарантированного результата.
К заявлению полезно приложить хронологию: дата контакта, что обещали, когда появился запрет на вывод, какие суммы и кому переводились. Для криптовалютных операций сохраните сеть, адрес получателя и идентификатор транзакции, если они доступны.
Как проверить брокера или биржу до пополнения
Проверка должна проводиться до первой крупной суммы, а не после появления проблемы с выводом. Один красивый сайт, положительные отзывы или звонок «персонального менеджера» не заменяют независимую проверку.
- Лицензия — найдите регулятора самостоятельно и проверьте, действительно ли документ относится к нужной компании и разрешает заявленные услуги.
- Компания — сопоставьте название, юридический адрес, владельца домена и реквизиты получателя платежа.
- Условия вывода — заранее изучите комиссии, ограничения, порядок верификации и основания для приостановки операций.
- Получатель — не пополняйте счёт переводом на карту частного лица или кошелёк, который не связан с проверенной компанией.
- Тестовый вывод — до крупного пополнения проверьте, можно ли вывести небольшую сумму без внезапной комиссии.
- Независимые сведения — ищите не только отзывы на сайте площадки, но и официальные реестры, предупреждения и устойчивые признаки реальной работы компании.
Если менеджер торопит, обещает гарантированную доходность или просит скрыть перевод от банка и родственников, это достаточная причина остановиться. Надёжность не доказывается обещанием высокой прибыли.
Частые вопросы
Можно ли вернуть деньги, если оплатил комиссию за разблокировку?
Автоматического возврата не происходит. Нужно сохранить документы и обратиться в банк, платёжный сервис и правоохранительные органы, описав обстоятельства и приложив подтверждения.
Почему мошенники показывают большой баланс на бирже?
Баланс в личном кабинете может быть просто данными на сайте и не подтверждать наличие средств на реальном счёте. Его используют, чтобы человек согласился на новые переводы.
Что делать, если требуют оплатить налог перед выводом?
Не переводите деньги по требованию неизвестного посредника. Сначала самостоятельно проверьте площадку, получателя платежа и порядок налогообложения через официальные источники.
Можно ли доверять письму с логотипом биржи или банка?
Нет, один логотип ничего не доказывает. Проверьте отправителя и обратитесь в организацию через официальный сайт или номер, найденный самостоятельно.
Нужно ли платить юристам, которые обещают вернуть средства?
Не вносите предоплату только из-за обещания результата. После первичного обмана нередко появляются новые посредники, требующие процент, страховку или оплату «расследования».
Вывод
«Комиссия за разблокировку» — удобный предлог, с помощью которого мошенники превращают нарисованный баланс в реальные переводы от жертвы. Не платите за доступ к собственным деньгам, сохраняйте доказательства и проверяйте площадку независимо.
Если деньги уже ушли, остановите дальнейшие платежи, сразу сообщите банку или платёжному сервису и подготовьте подробную фиксацию всех операций.
Читайте также
- Арбитраж и P2P-арбитраж: как устроена схема и где обман
- Пул ликвидности и майнинг USDT: как работает схема обмана
- Личный аналитик брокера: как работает схема обмана
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!