Неожиданный возврат на карту — не повод сразу переводить деньги обратно. Зачисление может быть ошибочным, связанным с оспариванием платежа или частью мошеннической схемы. Особенно опасно, если неизвестный человек торопит вас и просит отправить средства на другие реквизиты.
В этой статье разберём, что делать при неизвестном возврате на карту, как общаться с отправителем и почему решение нужно принимать через банк, а не по инструкции из чата или телефонного звонка.
Коротко:
- Не отправляйте деньги сразу — сначала зафиксируйте зачисление и обратитесь в банк.
- Не тратьте поступившую сумму — операция может быть отменена или оспорена.
- Возвращайте только официальным способом — по процедуре банка, а не на карту или кошелёк, которые продиктовал незнакомец.
- Не сообщайте коды и данные карты — для возврата они не нужны.
- Сохраняйте переписку и выписку — они пригодятся при споре или обращении в полицию.
⚠️ Важно: сам факт зачисления не подтверждает, что отправитель имеет право требовать перевод на любые реквизиты. Безопасный путь — не самостоятельный «обратный перевод», а проверка операции через банк.
Почему неизвестный возврат на карту может быть опасным
Обычно мошенник сообщает, что случайно отправил вам деньги, ошибся в одной цифре или оформил возврат не тому человеку. Затем он просит перевести сумму обратно, часто на другую карту, номер телефона, электронный кошелёк или криптокошелёк.
Проблема в том, что исходное зачисление может оказаться временным, спорным или связанным с операцией третьего лица. Если вы отправите собственные деньги, а первоначальный платёж позже отменят, вы можете остаться без суммы, которую перевели добровольно.
- Другая платёжная цепочка — просят вернуть не тем же способом и не на те же реквизиты.
- Срочность — требуют сделать перевод «прямо сейчас», пока банк не заблокировал деньги.
- Давление — пугают заявлением, штрафом, блокировкой карты или обвинением в присвоении средств.
- Просьба о конфиденциальности — запрещают обращаться в банк и предлагают решить вопрос только в чате.
- Дополнительные данные — выманивают код из СМС, пароль, CVV, фото карты или доступ к приложению.
Не знаете, с чего начать возврат?
Опишите ситуацию — подскажем первые шаги. Это бесплатно и ни к чему не обязывает.
💬 Написать в чатЧто сделать сразу после неизвестного зачисления
Сначала не отвечайте на эмоциях и не подтверждайте отправителю, что деньги уже доступны. Откройте банковское приложение самостоятельно или позвоните по номеру с официального сайта банка либо с обратной стороны карты.
Сообщите сотруднику, что получили неизвестное зачисление и хотите зафиксировать обращение. Попросите объяснить, какой у операции статус и как банк рекомендует оформить возврат.
- Зафиксируйте операцию — сохраните дату, сумму, валюту, назначение и вид операции.
- Сделайте выписку — скачайте документ из банковского приложения, если такая возможность есть.
- Не распоряжайтесь деньгами — не снимайте их, не переводите дальше и не оплачивайте ими покупки.
- Обратитесь в банк — используйте только официальные каналы связи.
- Получите номер обращения — запишите дату разговора и содержание рекомендаций банка.
Как правильно отвечать отправителю
Если вам пишут или звонят, не нужно самостоятельно выяснять происхождение денег и обсуждать «компенсацию». Достаточно коротко сообщить, что вопрос передан в банк и любые действия будут выполняться только по официальной процедуре.
Не переходите по ссылкам из сообщения и не устанавливайте приложения для «подтверждения возврата». Настоящему банку не требуется подключаться к вашему экрану, а для возврата ошибочного платежа не нужен код из СМС от вашей карты.
- Нейтральный ответ — «Я не буду делать обратный перевод самостоятельно. Обратитесь в свой банк, а я уточню операцию в своём».
- Отказ от звонка — «Обсуждать финансовые операции буду только через официальный канал банка».
- Запрос подтверждения — не просите прислать фото карты, паспорт или код; эти сведения не доказывают законность требования.
- Прекращение контакта — если человек угрожает или торопит, сохраните переписку и заблокируйте его после фиксации данных.
Когда возврат может быть частью мошеннической схемы
Один из вариантов — использование вашей карты как промежуточного звена. Деньги могли быть отправлены другим потерпевшим, а вас пытаются заставить переслать их дальше. В такой ситуации самостоятельный перевод затрудняет объяснение происхождения средств.
Другой вариант — подмена возврата. Человек действительно отправляет небольшую сумму, а затем просит вернуть больше, перейти на страницу оплаты или сообщить реквизиты. Иногда за «ошибочным переводом» следует предложение заплатить комиссию, налог или страховку.
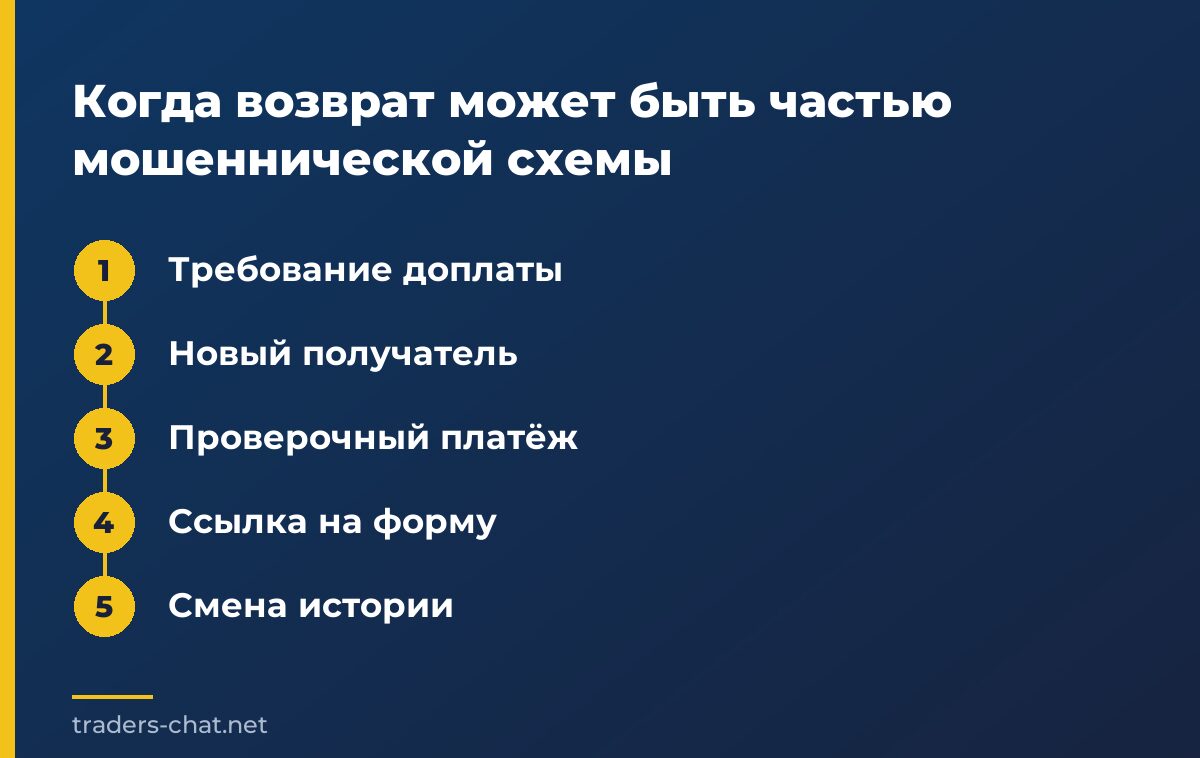
- Требование доплаты — обещают вернуть деньги после комиссии, налога или «разблокировки».
- Новый получатель — просят отправить средства на реквизиты, отличающиеся от первоначального отправителя.
- Проверочный платёж — предлагают сначала перевести небольшую сумму для подтверждения личности.
- Ссылка на форму — требуют ввести данные карты, логин или банковский код для оформления возврата.
- Смена истории — объяснение несколько раз меняется, а документы присылают только в виде скриншотов.
В нашей практике похожее давление уже встречалось в делах о псевдоинвестиционных площадках. Например, после истории с BazeLton и «Кроуп» человека убеждали доплатить 5 000 BYN, утверждая, что это связано с потерями и условиями перевода. Само требование новой оплаты не доказывает законность операции и должно быть поводом остановиться.
Что делать, если деньги уже отправлены обратно
Если вы уже сделали обратный перевод, действуйте быстро, но без новых платежей. Не пытайтесь «исправить» ситуацию дополнительной суммой и не выполняйте инструкции человека, который инициировал переписку.
Банк не всегда может отменить завершённую операцию, однако обращение нужно зафиксировать в любом случае. Чем точнее документы и хронология, тем проще объяснить, что произошло.
- Позвоните в банк — сообщите, что перевод был сделан после неизвестного зачисления и давления со стороны третьего лица.
- Попросите проверить возможность отзыва — решение зависит от статуса и способа операции.
- Заблокируйте доступ — если вы раскрыли коды, пароль или данные карты, следуйте инструкции банка по защите счёта.
- Соберите материалы — приложите выписку, чеки, номера операций, переписку, телефоны и сведения о получателе без публикации этих данных в интернете.
- Подайте заявление — обратитесь в правоохранительные органы и сообщите банку регистрационные данные обращения, если их выдали.
Какие доказательства сохранить
Не удаляйте переписку, даже если собеседник перестал отвечать. Скриншот полезен, но лучше сохранить и исходные сообщения, экспорт чата, электронные письма и банковские документы.
Запишите последовательность событий: когда появилась сумма, кто связался с вами, что обещал или требовал, какие действия вы выполнили. Не редактируйте файлы и не пересылайте документы неизвестным «специалистам по возврату».
- Банковская выписка — дата, сумма, валюта, статус, назначение и вид операции.
- Переписка — сообщения об ошибочном платеже, возврате, комиссии и угрозах.
- Данные получателя — имя или название, которые отображаются в банковском приложении.
- История звонков — номера и примерное время контактов.
- Технические детали — ссылки, названия приложений и адреса сайтов, если вы с ними сталкивались.
Частые вопросы
Можно ли вернуть неизвестный перевод на карту?
Самостоятельно отправлять деньги обратно рискованно. Сначала обратитесь в банк и уточните, как оформить возврат по конкретной операции.
Что делать, если отправитель требует вернуть деньги срочно?
Не поддавайтесь на давление. Сообщите, что вопрос решается через банки, и не переводите средства на реквизиты из переписки.
Нужно ли сообщать отправителю данные карты для возврата?
Нет. Не передавайте PIN-код, CVV, коды из СМС, пароль от приложения и данные для входа. Для проверки операции достаточно обратиться в свой банк.
Что будет, если потратить неизвестное зачисление?
Это может осложнить ситуацию, если платёж окажется ошибочным или будет оспорен. Лучше не использовать сумму до выяснения обстоятельств с банком.
Можно ли вернуть деньги, если я уже перевёл их мошеннику?
Сразу сообщите о случившемся в банк и подайте заявление в правоохранительные органы. Не платите тем, кто обещает решить вопрос только после новой комиссии или аванса.
Вывод
Неизвестный возврат на карту нужно рассматривать как непроверенную операцию, а не как обычную просьбу знакомого. Не тратьте деньги, не переводите их на другие реквизиты и решайте вопрос через официальный канал банка.
Любые угрозы, срочность, просьбы о кодах и требования доплаты — веские причины прекратить самостоятельное общение, сохранить доказательства и обратиться за официальной помощью.
Читайте также
- Пыльные переводы в криптокошельке: почему нельзя трогать неизвестные токены
- Криптовалюта от неизвестного отправителя: что делать и как не стать соучастником
- Бинарные опционы: как устроен обман и почему большинство теряет деньги
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!