Предоплата за одобрение кредита — один из самых распространённых способов выманить деньги у людей, которым срочно нужны средства. Жертве обещают крупный займ, присылают расчёт платежей и уверяют, что осталось оплатить небольшую комиссию.
После первого перевода появляется новая причина для доплаты: страховка, проверка карты, ошибка в заявке или комиссия за перевод. Ниже — как проверить кредитора до оплаты и что делать, если деньги уже ушли.
Коротко:
- Предоплата за «гарантированное одобрение» — сильный признак мошеннической схемы.
- Получатель-физлицо вместо официального счёта организации — серьёзный повод остановиться.
- Новая доплата после каждого платежа обычно означает, что вас втягивают дальше.
- Проверять нужно самостоятельно: не по ссылке из рекламы и не по документу, который прислал менеджер.
- После перевода важно сразу обратиться в банк, сохранить доказательства и прекратить переговоры о новых платежах.
⚠️ Важно: обещание «кредит уже одобрен, осталось оплатить комиссию» не является подтверждением реального займа. Пока деньги не выданы на понятных официальных условиях, переводить оплату за обещание нельзя.
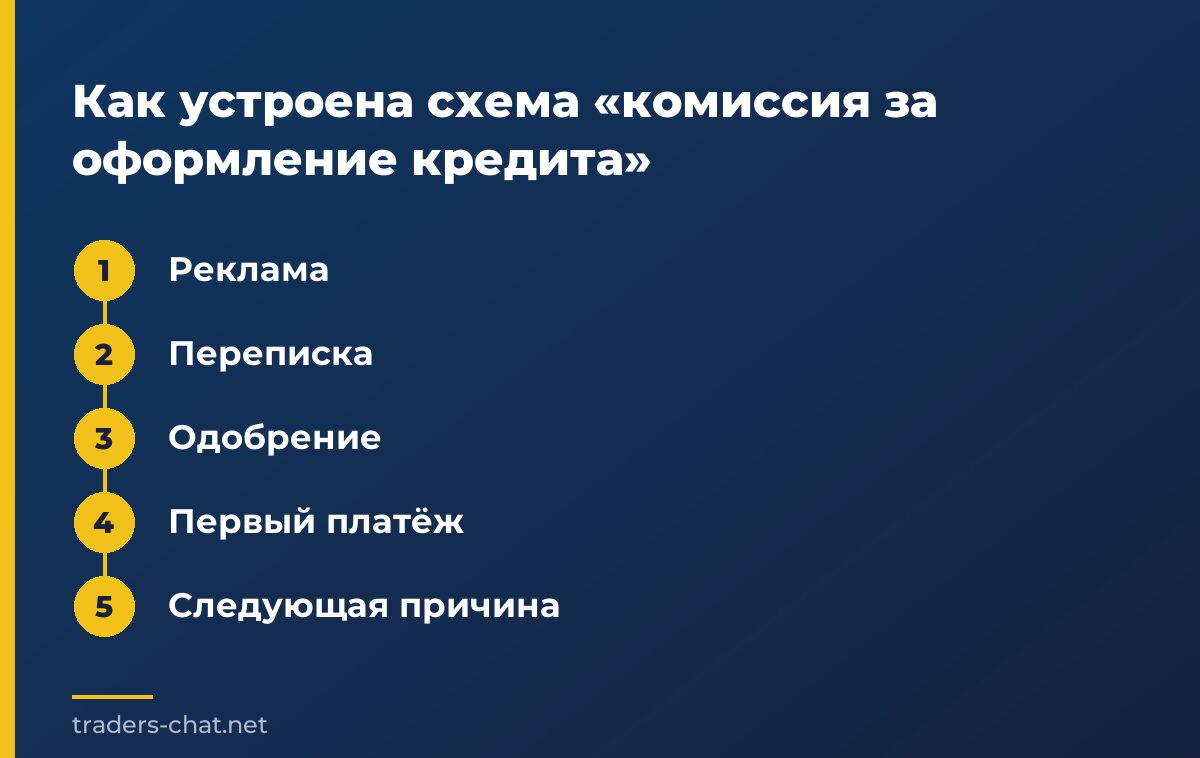
Как устроена схема «комиссия за оформление кредита»
Объявление обычно рассчитано на людей с плохой кредитной историей или срочной потребностью в деньгах. После короткой переписки «кредитный специалист» сообщает, что заявка одобрена, но для получения средств нужно внести небольшую сумму.
Причину подбирают под ситуацию: страховка, комиссия за оформление, проверка платёжеспособности, активация счёта или налог. Иногда присылают договор, логотип банка и расчёт кредита, чтобы предложение выглядело официально.
- Реклама — обещает быстрый кредит, крупную сумму и минимум документов.
- Переписка — ведётся в мессенджере с личного номера или аккаунта, а не через проверяемый официальный канал.
- Одобрение — объявляется ещё до полноценной проверки документов и дохода.
- Первый платёж — объясняется как обязательная формальность перед выдачей денег.
- Следующая причина — появляется сразу после оплаты, если человек продолжает общение.
Не знаете, с чего начать возврат?
Опишите ситуацию — подскажем первые шаги. Это бесплатно и ни к чему не обязывает.
💬 Написать в чатГлавные признаки мошеннического кредитора
Один отдельный признак ещё не доказывает обман, но сочетание нескольких сигналов должно остановить перевод. Особенно опасно, когда организация торопит и не даёт времени проверить сведения.
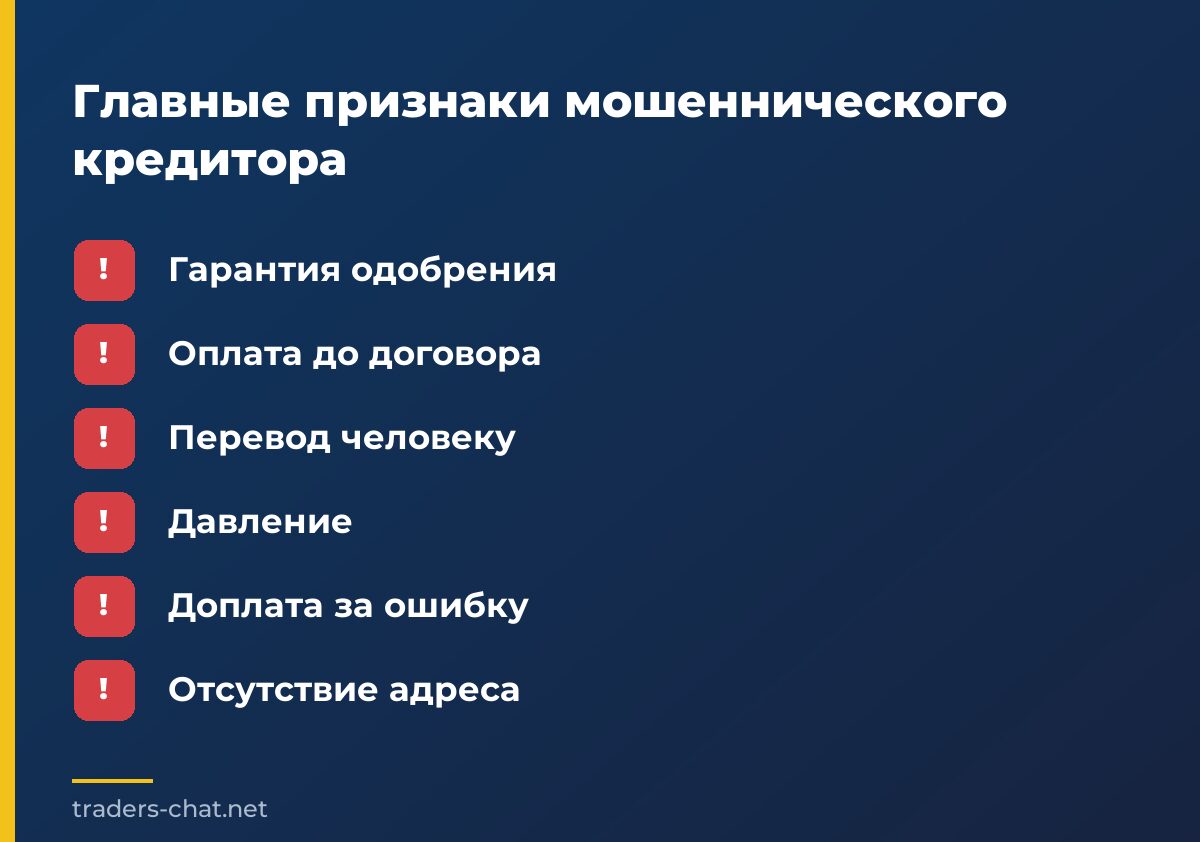
- Гарантия одобрения — обещают кредит независимо от дохода, просрочек и кредитной истории.
- Оплата до договора — деньги требуют до того, как вы получили понятные условия и проверили юридическое лицо.
- Перевод человеку — реквизиты принадлежат физическому лицу, а в назначении платежа нет ясного объяснения.
- Давление — заявляют, что предложение действует только сегодня или заявка будет отменена через несколько минут.
- Доплата за ошибку — после первого перевода говорят о сбое, неверной комиссии или необходимости разблокировки.
- Отсутствие адреса — компания работает только в чате, не сообщает проверяемый офис и официальные каналы связи.
- Запрос данных карты — просят код из СМС, пароль от банка или фотографию карты с полными реквизитами.
Как проверить кредитную организацию до оплаты
Проверку проводите сами, открыв официальный сайт банка или государственного реестра в своей стране. Не используйте только ссылку из рекламы: она может вести на копию настоящего сайта.
- Название — перепишите полное юридическое наименование и сравните его с данными в официальных источниках.
- Лицензия — проверьте, имеет ли организация право выдавать кредиты и соответствует ли лицензия именно заявленной деятельности.
- Реквизиты — убедитесь, что договор заключает та же организация, которая указана в реестре, а не похожее по названию лицо.
- Контакты — позвоните по номеру с официального сайта, а не по номеру из мессенджера, и спросите, работает ли у них такой сотрудник.
- Документы — не считайте логотип, печать или PDF доказательством законности, пока сведения не подтверждены независимо.
- Условия — изучите полную стоимость кредита, порядок выдачи и возврата денег, комиссии и основания для отказа.
Важно отличать комиссию от предоплаты мошенникам. У кредитного продукта могут быть предусмотрены законные платежи, но их наличие должно быть прозрачно указано в официальных условиях. Перевод на личную карту менеджера по просьбе из чата — не нормальная замена проверяемому договору.
Почему перевод на карту физлица — опасный сигнал
В примере из нашей практики женщина хотела оформить онлайн-кредит на 20 000 BYN через «Алмаз Кредит», который представлялся банком из Минска. После рекламы в TikTok с ней переписывался контакт «Алина Алекса», а за страховку попросили 200 BYN.
Деньги ушли на карту получателя-физлица через Приорбанк. После этого потребовали ещё 450 BYN, сославшись на сбой или неоплаченную комиссию, и продолжили обещать кредит и компенсацию. У организации не было предоставленного физического адреса, а общение велось только онлайн.
- Сравните получателя — название в рекламе должно совпадать с владельцем официального счёта и стороной договора.
- Не ориентируйтесь на сумму — небольшой первый платёж не делает схему безопасной.
- Остановитесь после новой причины — дополнительная комиссия после оплаты является поводом не платить снова.
- Сохраните чек — в нём видны дата, сумма, банк и реквизиты получателя, что важно для обращений.
Что делать, если вы уже перевели деньги
Не ждите, пока мошенники «завершат оформление». Чем раньше банк получит информацию о подозрительном переводе, тем быстрее можно уточнить, какие действия ещё доступны.
- Позвоните в банк по номеру с карты или официального сайта. Сообщите, что перевод был сделан под воздействием обмана, и уточните возможность отмены, блокировки или отзыва операции.
- Заблокируйте карту, если вы передавали её реквизиты, код из СМС или данные для входа. Попросите проверить подозрительные операции и при необходимости смените доступы.
- Не платите снова — ни за возврат, ни за разблокировку, ни за услуги «юриста» или «службы безопасности», которые сами нашли вас после первого обмана.
- Соберите доказательства — сохраните переписку, профили, рекламу, договоры, голосовые сообщения, чеки и номера телефонов.
- Обратитесь в правоохранительные органы по месту жительства. Передайте последовательное описание событий и приложите копии подтверждающих материалов.
- Уточните дальнейшие обращения у банка и компетентного финансового регулятора вашей страны, если кредитор представлялся лицензированной организацией.
Чарджбэк иногда называют универсальным возвратом, но это не гарантированный способ отменить любой банковский перевод. Возможность оспаривания зависит от вида операции, банка, платёжной системы и обстоятельств, поэтому просите банк зарегистрировать обращение и объяснить доступную процедуру.
Как безопасно общаться с кредитором
Если предложение вызывает сомнения, не нужно доказывать собеседнику, что вы его разоблачили. Лучше прекратить передачу данных и проверить компанию через независимые каналы.
- Скажите прямо — «Я не оплачиваю комиссии на личные карты и проверю организацию по официальным источникам».
- Не отправляйте — коды подтверждения, пароль от интернет-банка, PIN, фотографии карты и удалённый доступ к телефону.
- Проверьте номер — найдите официальный телефон самостоятельно и спросите, существует ли заявка с такими условиями.
- Попросите договор — изучите юридическое лицо, стоимость кредита, комиссию, порядок выдачи и реквизиты оплаты.
- Не спешите — законный кредитор должен допускать время для чтения условий и независимой проверки.
Частые вопросы
Нужно ли платить комиссию до получения кредита?
Само требование предоплаты не доказывает мошенничество, но при обещании гарантированного одобрения это серьёзный риск. Сначала проверьте организацию, договор, лицензию и получателя платежа.
Почему после оплаты страховки требуют ещё деньги?
Это типичный способ продолжить выманивание средств: после первого перевода придумывают новую причину — ошибку, комиссию или разблокировку. Не переводите дополнительные суммы и обращайтесь в банк.
Можно ли вернуть деньги, если перевод ушёл на карту человека?
Иногда банк может принять меры по операции, но результат зависит от конкретных обстоятельств. Обратитесь в банк немедленно, сохраните чек и подайте заявление в правоохранительные органы.
Безопасно ли отправлять кредитору фото паспорта и карты?
Передавайте документы только проверенной организации через её официальный защищённый канал и только в необходимом объёме. Фото карты, коды из СМС и данные входа в банк отправлять нельзя.
Что делать, если мошенники продолжают звонить?
Не спорьте и не подтверждайте новые сведения. Заблокируйте контакты, сохраните сообщения и записи звонков, а при угрозах или давлении сообщите об этом банку и правоохранительным органам.
Вывод
Предоплата за одобрение кредита, перевод на карту физлица и постоянные требования доплат — сочетание, при котором заявку лучше считать опасной до независимой проверки. Если деньги уже отправлены, не платите снова: сразу свяжитесь с банком, сохраните доказательства и обратитесь в компетентные органы.
Читайте также
- Подписка на возврат денег: как распознать платную схему спасения
- Работа за лайки и отзывы: как распознать схему с пополнением
- Выдуманные трейдерши в Telegram: как распознать схему знакомства
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!