Перевод на карту незнакомому получателю — это не обычная формальность P2P-сделки. До оплаты нужно понять, кто принимает деньги, совпадает ли получатель с условиями сделки и можно ли подтвердить операцию внутри самой платформы.
В этом гайде разберём, как проверить P2P-агента до перевода, какие вопросы задать, почему нельзя уходить в сторонний мессенджер и что делать, если деньги уже отправлены.
Коротко:
- Получатель — имя владельца карты должно соответствовать данным сделки и правилам платформы.
- Реквизиты — проверяйте их только в официальном окне ордера, а не по скриншоту или сообщению.
- Общение — просьба продолжить сделку в Telegram или WhatsApp повышает риск обмана.
- Срочность — давление, уговоры и обещание выгодного курса не заменяют проверку.
- Ошибка — после перевода сразу сохраняйте доказательства и обращайтесь в банк и на платформу.
⚠️ Важно: не переводите деньги, если имя получателя, сумма или реквизиты отличаются от данных ордера либо агент просит отправить оплату вне защищённой сделки.
Как устроен безопасный P2P-перевод
В нормальной P2P-сделке покупатель и продавец находят друг друга внутри площадки, а условия фиксируются в ордере. Платформа обычно удерживает криптовалюту продавца до подтверждения оплаты, поэтому участникам не нужно доверять только словам собеседника.
Однако даже наличие сайта или чата не означает, что перед вами настоящий представитель сервиса. Мошенник может выдавать себя за P2P-агента, присылать чужие реквизиты или уводить разговор в канал, где нет контроля площадки.
- Ордер — откройте сделку внутри официального приложения или сайта и сверяйте все условия именно там.
- Статус — не считайте перевод завершённым только потому, что собеседник прислал скриншот или написал «оплачено».
- Эскроу — убедитесь, что актив действительно заблокирован в рамках ордера, а не отображается на стороннем экране.
- Поддержка — по спорным вопросам используйте контакты из официального приложения, а не номер или аккаунт, который прислал агент.
Не знаете, с чего начать возврат?
Опишите ситуацию — подскажем первые шаги. Это бесплатно и ни к чему не обязывает.
💬 Написать в чатПроверка получателя перед переводом на карту
Главная проверка — сопоставить имя и реквизиты получателя с информацией в ордере. Не ориентируйтесь на аватар, фотографию документа, подпись в чате или уверенный тон собеседника.
Если банк показывает имя получателя до подтверждения платежа, внимательно прочитайте его. Несовпадение имени — причина остановить операцию и задать вопрос через официальный чат сделки.
- Имя — сравните имя владельца карты с данными, указанными в ордере.
- Карта — проверьте последние цифры и банк, если эти сведения отображаются в официальном интерфейсе.
- Сумма — убедитесь, что сумма перевода совпадает с ордером с учётом комиссии банка.
- Назначение — не добавляйте комментарии, которые просит неизвестный человек, если они не предусмотрены условиями сделки.
- Изменения — при замене реквизитов отмените оплату и создайте новый ордер или обратитесь в поддержку.
Что спросить у P2P-агента
Задавайте вопросы внутри чата ордера: «На кого оформлена карта?», «Почему реквизиты отличаются от указанных в заявке?», «Где это отражено в условиях сделки?». Добросовестный участник может объяснить ситуацию без давления и не будет требовать тайного перевода.
- Подтверждение — попросите указать реквизиты в официальной заявке, а не присылать их отдельным сообщением.
- Причина — уточните, почему используется карта третьего лица, если это допускается правилами площадки.
- Отказ — если агент раздражается, торопит или запрещает обращаться в поддержку, прекращайте сделку.
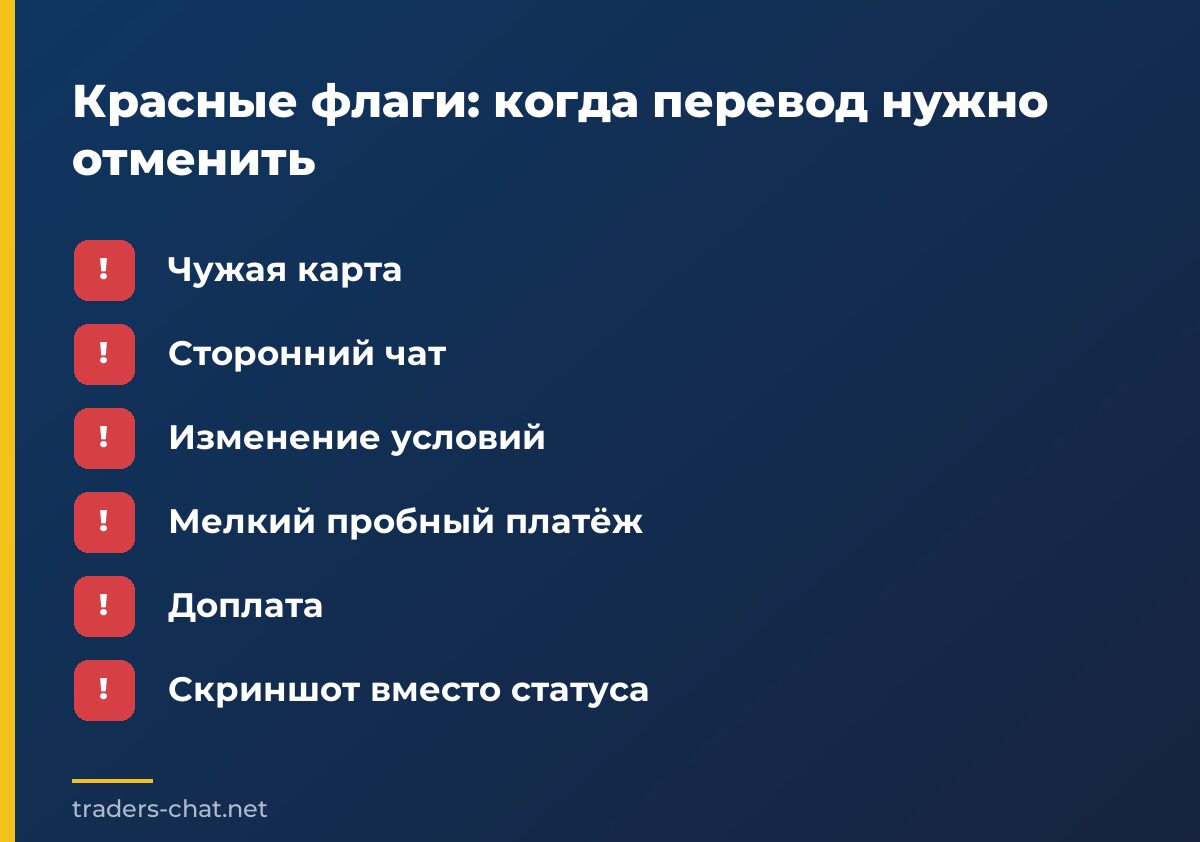
Красные флаги: когда перевод нужно отменить
Один странный признак ещё не доказывает мошенничество, но сочетание нескольких сигналов делает перевод неоправданно рискованным. Особенно опасны просьбы действовать быстрее и не задавать вопросов.
- Чужая карта — агент просит отправить деньги на карту другого человека, не указанного в ордере.
- Сторонний чат — вас переводят в Telegram, WhatsApp или другой канал и предлагают закрыть сделку там.
- Изменение условий — после создания ордера меняются сумма, курс, получатель или способ оплаты.
- Мелкий пробный платёж — вас убеждают сначала отправить небольшую сумму, а затем требуют повторить перевод.
- Доплата — появляются «комиссия», «страховка», «налог» или платёж за разблокировку уже после оплаты.
- Скриншот вместо статуса — собеседник доказывает наличие сделки картинкой, которую невозможно проверить в вашем аккаунте.
- Доступ к аккаунту — у вас просят пароль, код из SMS, seed-фразу, данные карты или удалённый доступ к устройству.
Не пытайтесь переубедить собеседника. Если он давит или угрожает отменой выгодной сделки, зафиксируйте переписку и прекратите контакт.
Как проверить самого P2P-агента и площадку
Проверка профиля полезна, но рейтинг и количество сделок не являются гарантией. Аккаунт мог быть взломан, отзывы — искусственно собраны, а человек мог вообще не иметь отношения к платформе, под брендом которой обращается.
- Профиль — смотрите возраст аккаунта, число завершённых сделок и отзывы внутри самой площадки.
- История — насторожитесь, если профиль новый, отзывов мало или активность появилась внезапно.
- Домен — самостоятельно откройте официальный сайт или приложение, не переходите по ссылке из сообщения.
- Правила — прочитайте требования к оплате, третьим лицам, спору и подтверждению перевода.
- Поддержка — задайте вопрос через официальный раздел помощи и дождитесь ответа до оплаты.
Не путайте P2P-агента с «менеджером», который обещает гарантированный заработок, принимает деньги на личную карту и показывает баланс на неизвестной платформе. Это уже не стандартная P2P-сделка, а возможный инвестиционный или платёжный сценарий с высоким риском.
Пример из нашей практики: почему реквизиты нужно сохранять
К нам обращалась клиентка, которая с 2020 года переводила деньги после рекламы и звонков с обещаниями быстрой прибыли. Среди материалов были банковские переводы, скриншоты переписки, кабинетов и приложений, а также частично отображённые реквизиты получателей.
В одном из документов была видна карта получателя с замаскированным номером, а по другой операции сохранился адрес криптокошелька. При этом TXID не нашли, а часть файлов оказалась нераспознанной. Этот случай показывает практическую проблему: если не сохранить чек, полные данные ордера, переписку и точное время платежа, восстановить последовательность переводов становится сложнее.
- Чек — сохраните банковский документ с датой, суммой, статусом и реквизитами.
- Ордер — сделайте скриншот условий сделки и её идентификатора до оплаты.
- Переписка — экспортируйте чат целиком, не ограничивайтесь отдельной фотографией экрана.
- Реквизиты — зафиксируйте имя получателя, банк и номер операции, не публикуя их открыто.
Что делать, если перевод уже отправлен
Действуйте быстро, но не отправляйте новые деньги для «отмены», «возврата» или «подтверждения платежа». Дополнительная оплата часто только увеличивает потери и не возвращает контроль над первой операцией.
- Остановите контакт — не соглашайтесь на новые переводы и не сообщайте коды подтверждения.
- Свяжитесь с банком — используйте официальный номер или приложение, сообщите о подозрительной операции и уточните доступные варианты оспаривания.
- Обратитесь на площадку — откройте спор по ордеру, если такая функция предусмотрена, и приложите документы.
- Сохраните доказательства — соберите чеки, переписку, профили, ссылки на страницы и уведомления об операциях.
- Защитите аккаунты — смените пароль, завершите неизвестные сессии и включите двухфакторную защиту, если передавали данные входа.
- Сообщите в компетентные органы — при признаках обмана подготовьте заявление и приложите хронологию событий.
Если вы подключали кошелёк к неизвестному сайту или подписывали непонятные операции, прекратите взаимодействие с ним и проверьте разрешения кошелька по официальной документации сервиса. Никому не передавайте seed-фразу и приватные ключи.
Частые вопросы
Можно ли переводить деньги на карту, если имя получателя не совпадает?
Лучше не переводить. Сначала запросите объяснение внутри ордера и подтвердите допустимость такой оплаты через официальную поддержку платформы.
Что делать, если P2P-агент просит перейти в Telegram?
Не продолжайте сделку вне платформы. Сторонний чат лишает вас части доказательств и может использоваться для подмены реквизитов.
Достаточно ли проверить отзывы и рейтинг профиля?
Нет. Рейтинг — только один из признаков. Нужно также сверить имя, карту, сумму, статус ордера и правила площадки.
Можно ли отправить сначала небольшую сумму для проверки карты?
Не стоит. Такой «тест» не подтверждает безопасность получателя и может стать первым платежом в цепочке последующих требований.
Что делать, если после перевода агент требует комиссию за возврат?
Не отправляйте комиссию автоматически. Сохраните требование, свяжитесь с банком и площадкой через официальные каналы и сообщите о подозрительной операции.
Вывод
Перед переводом на карту проверяйте не только профиль P2P-агента, но и имя получателя, реквизиты, сумму и статус ордера внутри официальной платформы. Любое давление, смена условий или просьба уйти в сторонний чат — повод остановиться.
Если перевод уже сделан, не доплачивайте за «разблокировку» и сразу фиксируйте все данные операции для банка, площадки и обращения по факту обмана.
Читайте также
- Перевод мошенникам: как правильно общаться с банком и что просить
- AML-проверка как предлог: как мошенники требуют «очистку средств»
- Фальшивые отзывы о брокере: как проверить рейтинг агрегатора
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!