e.conummity выглядит как площадка, связанная с брокерскими услугами, но в описанной истории она стала частью схемы с платным выводом. Клиент перевёл около 100 долларов через Liberty Bank на мобильный номер, который предоставили люди, связанные с платформой.
После этого в личном кабинете или переписке появился запрос на вывод средств, однако для получения денег потребовали ещё около 300 долларов. Представитель, называвший себя аналитиком, больше недоступен, а сайт e.conummity сейчас не открывается и возвращает ошибку сервера.
Коротко о схеме:
- Контакт — с клиентом общался человек, представившийся аналитиком и использовавший материалы Investing.com.
- Первый перевод — около 100 долларов в эквиваленте грузинских лари отправили на мобильный номер, предоставленный связанными с e.conummity людьми.
- Обещание — клиенту показывали возможность вывести средства с брокерской платформы.
- Новая плата — для вывода потребовали около 300 долларов дополнительно.
- Результат — деньги не возвращены, контакт перестал быть доступен, а требование доплаты продолжилось.
⚠️ Важно: требование заплатить ещё одну сумму перед выводом — один из главных признаков мошеннической схемы. Отображаемый баланс или ссылка на известный финансовый ресурс сами по себе не подтверждают наличие реальных средств.
Как всё началось
В переписке с клиентом использовалось имя, связанное с ролью аналитика. В сообщениях обсуждались перевод денег и последующий вывод, а в качестве дополнительного материала отправлялась ссылка на Investing.com и изображение графика.
Ссылка на настоящий финансовый ресурс не делает брокера легальным. Мошенники нередко используют котировки, графики и названия известных сервисов, чтобы придать разговору профессиональный вид.
- Образ эксперта — собеседник общается уверенно, объясняет движения рынка и предлагает довериться его рекомендациям.
- Внешняя убедительность — в переписке появляются графики и ссылки на популярные сайты с рыночной информацией.
- Перевод вне понятного платёжного контура — деньги направляют на мобильный номер или иные реквизиты, которые сообщают собеседники.
- Исчезновение контакта — после вопросов о выводе или отказа от новой оплаты представитель перестаёт отвечать.
Брокер не выводит деньги?
Опишите ситуацию в чате — поддержка ответит за пару минут и подскажет, что делать. Бесплатно.
💬 Написать в чатКак работает схема с e.conummity
В подобных историях человеку сначала предлагают начать с небольшой суммы. Это снижает настороженность: перевод кажется ограниченным и относительно безопасным, а собеседник создаёт впечатление, что клиент уже получил доступ к инвестиционной возможности.
Затем на платформе может отображаться прибыль или доступный баланс. Когда пользователь пытается забрать деньги, появляется новое условие: комиссия, налог, страховка, подтверждение происхождения средств или разблокировка.
Почему требование доплаты не является обычной комиссией
Настоящие финансовые организации заранее раскрывают тарифы и порядок вывода. Они не должны превращать получение собственных средств в бесконечную цепочку срочных платежей на реквизиты, выданные менеджером в переписке.
- Сумма меняется — после первого платежа появляется новое требование или объяснение, почему предыдущей оплаты недостаточно.
- Нет прозрачного договора — клиенту не дают понятных юридических условий, лицензии и проверяемых реквизитов компании.
- Давление на срок — человека торопят, пугают блокировкой или обещают, что вывод возможен только сегодня.
- Платёж получает частное лицо или номер — деньги просят отправить не на официальный счёт компании, а на телефон или личные реквизиты.
Что настораживает в e.conummity
При проверке названия e.conummity обнаружилась проблема с самим доменом: доменная зона .conummity не найдена в базе корневых зон IANA. Сам сайт недоступен и возвращает ошибку 502.
Отсутствие публичных жалоб не доказывает надёжность проекта. Новая или быстро исчезнувшая площадка может ещё не попасть в обзоры регуляторов, а мошенники часто меняют домены и названия.
- Подозрительный адрес — домен использует окончание, которое не обнаруживается среди стандартных корневых зон.
- Недоступный сайт — рабочая финансовая платформа должна иметь стабильный сайт, юридическую информацию и доступную поддержку.
- Непроверяемый представитель — контакт аналитика в WhatsApp стал недоступен, а аудиозвонок остался без ответа.
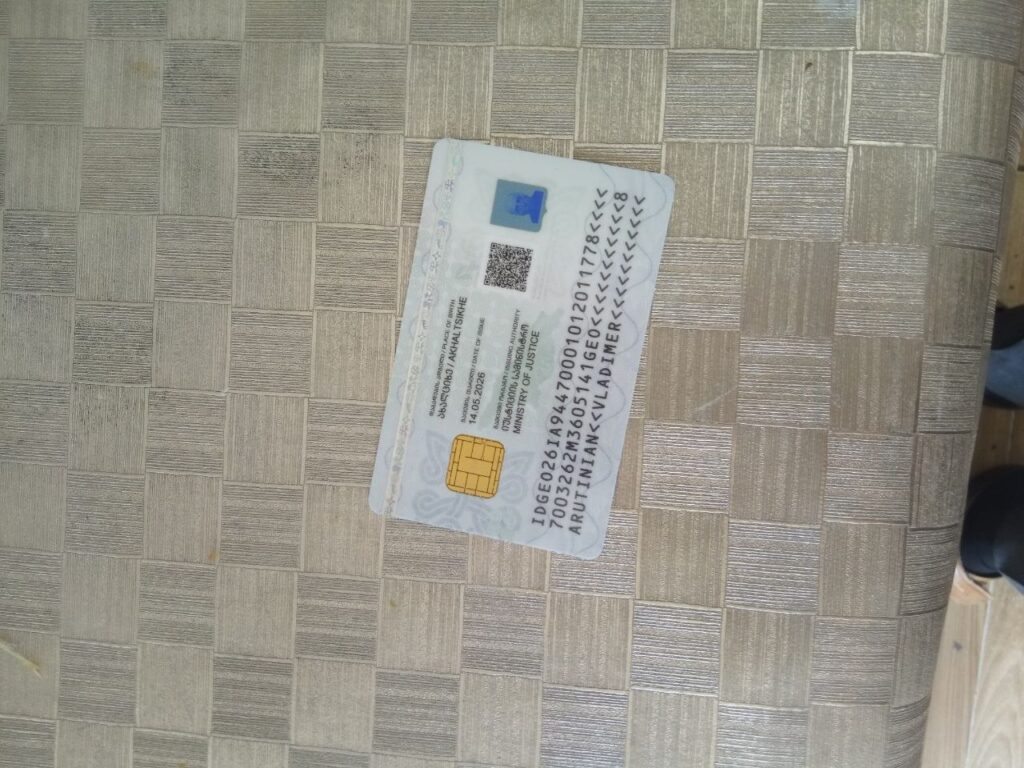
- Документ без подтверждения — клиенту показывали удостоверение с реквизитами Ministry of Justice, но фотография такого документа сама по себе не подтверждает полномочия брокера.
- Платёж на мобильный номер — такой способ не подтверждает, что получателем была лицензированная компания.
Признаки мошенничества в инвестиционных предложениях
Схема не всегда начинается с явного требования перевести крупную сумму. Чаще мошенники постепенно формируют доверие, а затем используют уже созданное ощущение личного контакта.
На что обратить внимание до перевода
- Гарантированная прибыль — обещают доход без рыночного риска или уверяют, что убытки невозможны.
- Персональный куратор — всё общение ведётся в мессенджере, а официальной поддержки и проверяемого офиса нет.
- Маленький первый платёж — небольшая сумма используется как вход в последующие требования.
- Непонятный получатель — реквизиты принадлежат не компании, а номеру телефона, карте или счёту третьего лица.
- Псевдоюридические объяснения — появляются ссылки на внутренние правила, сертификаты и документы, которые невозможно проверить в официальном реестре.
Почему баланс на экране ничего не доказывает
Цифры в личном кабинете могут быть частью интерфейса, который контролируют сами мошенники. Отображаемые средства не равны деньгам на банковском счёте, пока независимый и понятный вывод действительно не проведён.
- Проверяйте вывод заранее — до внесения крупной суммы изучите условия и возможность вывести небольшую сумму без доплат.
- Не доверяйте скриншотам — график, баланс или удостоверение можно использовать только как повод для дополнительной проверки.
- Сверяйте лицензию — ищите компанию и домен в реестре конкретного финансового регулятора, а не по картинке в переписке.
Как проверить брокера или платформу
Проверку лучше проводить до первого перевода, причём не по ссылкам, которые прислал менеджер. Ищите юридическое лицо, страну регистрации, номер лицензии и официальные контакты независимо от информации в рекламном сообщении.
- Проверьте домен — убедитесь, что доменная зона существует и сайт не является копией известного сервиса.
- Найдите регулятора — проверьте лицензию в официальном реестре, а не в разделе «документы» на самой платформе.
- Сопоставьте реквизиты — получатель платежа должен совпадать с юридическим лицом, которому вы собираетесь доверить деньги.
- Изучите правила вывода — особое внимание уделите комиссиям, налогам, страховкам и условиям блокировки.
- Поищите независимые отзывы — используйте разные источники и проверяйте, не опубликованы ли все отзывы в один короткий период.
Если сайт уже недоступен, сохраните его название, переписку и все реквизиты, которые присылали собеседники. Это поможет восстановить последовательность событий и не потерять важные детали.
Что делать, если вы уже перевели деньги
В описанной ситуации перевод проходил через Liberty Bank, а деньги отправлялись на мобильный номер. Важно не делать новый платёж только потому, что собеседник обещает после него немедленный вывод.
- Остановите доплаты — не переводите деньги за разблокировку, налог, страховку или услуги «юриста» без независимой проверки.
- Обратитесь в банк — сообщите о подозрительном переводе и уточните, какие процедуры доступны для фиксации обращения.
- Сохраните доказательства — переписку, ссылки, адрес сайта, скриншоты кабинета, реквизиты получателя и голосовые сообщения.
- Зафиксируйте хронологию — запишите примерно, когда началось общение, какие суммы переводились и когда возникло требование доплаты.
- Подайте заявление — обратитесь в полицию или другое компетентное ведомство по месту проживания.
- Получите консультацию специалиста — специалист по кибербезопасности поможет оценить цифровые следы и безопасно разобрать переписку.
Не удаляйте контакт сразу после блокировки. Даже если человек больше не отвечает, его профиль, сообщения и предоставленные реквизиты могут быть важны для фиксации обстоятельств.
Частые вопросы
e.conummity — это мошенники?
По описанным признакам площадка выглядит крайне подозрительно: домен не подтверждается в базе корневых зон, сайт недоступен, а для вывода требуют новую оплату. Окончательную правовую оценку дают компетентные органы, но переводить дополнительные деньги не следует.
Можно ли вывести деньги, если просят доплату?
Требование нового платежа не доказывает, что вывод состоится. В подобных схемах после одной оплаты нередко появляется следующая причина для блокировки, поэтому доплату вносить не стоит.
Безопасно ли отправлять деньги на мобильный номер?
Сам по себе перевод на мобильный номер не подтверждает, что получателем является брокер или лицензированная организация. Перед оплатой нужно установить владельца реквизитов и его связь с юридическим лицом.
Что делать с фотографией удостоверения?
Сохраните изображение, но не считайте его доказательством законности платформы. Проверять нужно не только документ, но и организацию, лицензию, домен и совпадение платёжных реквизитов.
Вывод
История с e.conummity показывает типичную связку: небольшой первый перевод, обещание вывода и требование заплатить ещё около 300 долларов. Платный вывод и недоступный контакт — достаточные причины остановить дальнейшие переводы и начать фиксацию обстоятельств.
Проверяйте домен, лицензию и получателя до оплаты, а при уже состоявшемся переводе обращайтесь в банк, правоохранительные органы и к специалистам по кибербезопасности.
Читайте также
- Предоплата за одобрение кредита: как распознать схему с комиссией
- Подписка на возврат денег: как распознать платную схему спасения
- Работа за лайки и отзывы: как распознать схему с пополнением
Пострадали от мошенников?
Опишите свою ситуацию в форме на сайте — с вами свяжутся и подскажут, что можно сделать в вашем случае.
Хочешь заниматься трейдингом, но не знаешь с чего начать?
Получи "Краткое пособие трейдера" бесплатно!